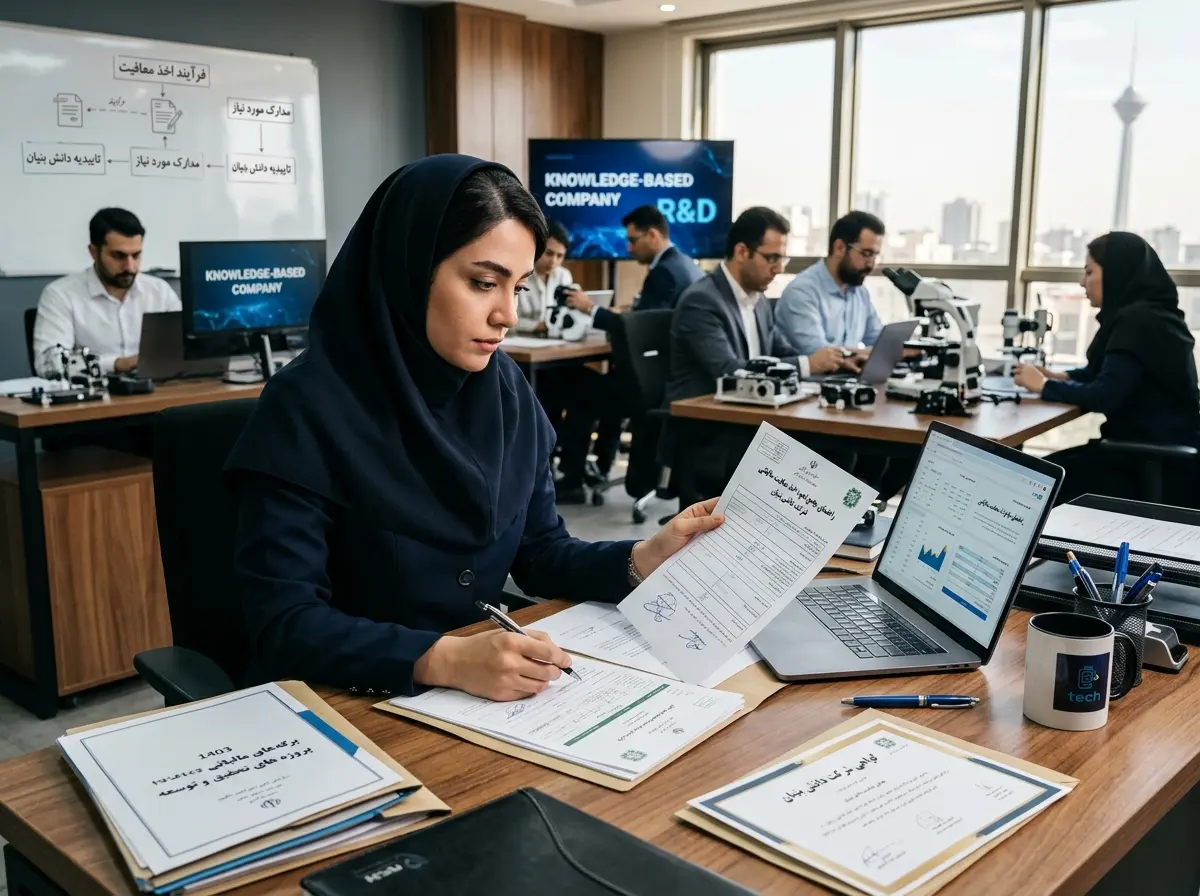
معافیت مالیاتی شرکت دانش بنیان یکی از اصلی ترین مشوق های قانونی برای حمایت از کسب و کارهای نوآور و فناور در اقتصاد ایران محسوب می شود. این تسهیلات مالیاتی به منظور کاهش هزینه های تولید و ترغیب کارآفرینان به سرمایه گذاری در بخش تحقیق و توسعه (Research and Development) طراحی شده است. برای بهره مندی از این مزایا، شرکت ها باید فرآیند پیچیده ارزیابی صلاحیت را پشت سر گذاشته و تاییدیه های لازم را از مراجع ذی صلاح دریافت کنند. آگاهی از جزئیات قانون و رعایت دقیق تکالیف مالیاتی، شرط اصلی حفظ این امتیاز در طول سال های فعالیت است. بسیاری از مدیران به دلیل خطاهای کوچک در ارسال مدارک، از این حمایت محروم می شوند. در این مقاله، تمامی ابعاد حقوقی و اجرایی این موضوع را بررسی می کنیم.
شرایط اصلی برای دریافت معافیت مالیاتی شرکت دانش بنیان چیست؟
بهره مندی از معافیت مالیاتی شرکت دانش بنیان مستلزم احراز شرایط قانونی خاصی است که توسط کارگروه ارزیابی و تشخیص صلاحیت تعیین می شود. اولین گام برای هر واحد فناور، ثبت شرکت به صورت حقوقی و ارائه محصول یا خدمتی است که در فهرست کالاها و خدمات دانش بنیان قرار گیرد. این معافیت ها به صورت خودکار اعمال نمی شوند و شرکت باید فرایند ارزیابی فنی را با موفقیت پشت سر بگذارد تا نام آن در سامانه مربوطه ثبت شود.
دسته بندی شرکت های مشمول معافیت
شرکت ها بر اساس مرحله رشد و نوع فعالیت به دسته های مختلفی نظیر نوپا (Startup) و تولیدی (Manufacturing) تقسیم می شوند. شرکت های نوپا معمولا فاقد اظهارنامه مالیاتی سال گذشته هستند یا درآمد عملیاتی کمی دارند، در حالی که شرکت های تولیدی باید سابقه عملیاتی مشخص و ترازنامه مالی شفاف داشته باشند. نوع دسته بندی که توسط ارزیابان تعیین می شود، مستقیما بر بازه زمانی و گستره معافیت مالیاتی شرکت دانش بنیان تاثیر می گذارد و مسیر قانونی متفاوتی را پیش روی مدیران قرار می دهد.
معیارهای فنی تایید محصولات و خدمات
محصول مورد نظر برای تایید نهایی باید دارای سه ویژگی اصلی باشد: سطح پیچیدگی فنی (Technical Complexity) بالا، رسیدن به مرحله تولید (Production Stage) و تسلط بر دانش فنی (Mastery of Technology). کالا یا خدمتی که به راحتی قابل کپی برداری باشد یا دانش فنی آن از طریق مهندسی معکوس ساده به دست آمده باشد، مشمول حمایت های مالیاتی نخواهد بود. همچنین، واحد تحقیق و توسعه (Research and Development) باید به صورت مستمر بر روی ارتقای دانش فنی محصول فعالیت داشته باشد تا تاییدیه شرکت حفظ شود.
تفاوت حمایت ها در سطوح مختلف دانش بنیان
در نظام جدید ارزیابی، شرکت ها به سطوح مختلفی از جمله نوع یک، نوع دو و نوع سه تقسیم شده اند. شرکت های نوع یک که دارای بالاترین سطح فناوری هستند، می توانند از معافیت مالیاتی بر درآمد حاصل از فروش محصولات دانش بنیان خود به مدت مشخص استفاده کنند. در مقابل، شرکت های نوع دو یا سه ممکن است تنها از تسهیلات گمرکی، وجوه اداره شده یا تخفیف های بیمه ای بهره مند شوند. این تفکیک نشان می دهد که صرف دریافت تاییدیه دانش بنیان، به معنای معافیت کامل از پرداخت مالیات بر تمامی درآمدهای جاری شرکت نیست.
مراحل قانونی و اجرایی اخذ معافیت مالیاتی چگونه است؟
برای بهره مندی از معافیت مالیاتی شرکت دانش بنیان، اولین قدم ثبت نام در سامانه ارزیابی و تشخیص صلاحیت (Evaluation and Qualification System) است. در این مرحله، متقاضی باید تمامی اسناد ثبتی، رزومه فنی تیم اجرایی و جزییات مربوط به دانش فنی محصول یا خدمت خود را بارگذاری کند. دقت در ارائه مستندات مالی شفاف و تطابق آن با استانداردهای حسابداری ضروری است تا پرونده در مراحل اولیه توسط دبیرخانه دچار نقص و رد درخواست نشود.
ثبت نام و بارگذاری مستندات در سامانه ارزیابی
در این گام، شرکت ها موظف هستند اطلاعات دقیقی از هزینه های تحقیق و توسعه (Research and Development) خود ارائه دهند. مستندات باید ثابت کنند که محصول تولید شده دارای پیچیدگی فنی بالایی است و توسط تیم داخلی شرکت توسعه یافته است. بارگذاری فاکتورهای فروش مرتبط با محصولات دانش بنیان و لیست بیمه کارکنان فنی از جمله موارد حیاتی در این مرحله برای احراز شرایط اولیه است.
فرآیند ممیزی فنی و مالی توسط کارگزاران
پس از تکمیل مدارک، پرونده به کارگزاران ارزیابی ارجاع داده می شود. این متخصصان با انجام ممیزی (Audit) فنی و مالی، سطح فناوری محصول و تسلط تیم بر دانش فنی را بررسی می کنند. در این مرحله ممکن است جلسات حضوری یا بازدید از خط تولید و آزمایشگاه ها برگزار شود. هدف از این ممیزی، اطمینان از وجود نوآوری مستمر و بومی سازی دانش در ساختار شرکت است. در صورت تایید نهایی، نام شرکت به صورت رسمی به سازمان امور مالیاتی ارسال می شود تا در لیست مشمولان معافیت مالیاتی شرکت دانش بنیان قرار گیرد.
اهمیت تسلیم به موقع اظهارنامه مالیاتی
بسیاری از مدیران تصور می کنند تاییدیه دانش بنیان به معنای قطع ارتباط با اداره مالیات است. اما برخورداری از این مزیت، مشروط به انجام تکالیف قانونی است. مهم ترین تکلیف، ارسال دقیق صورت های مالی در موعد مقرر است. عدم ارسال این فرم در مهلت قانونی، حتی با وجود تاییدیه علمی، منجر به لغو معافیت مالیاتی شرکت دانش بنیان و تعلق جریمه های سنگین می شود. شرکت ها باید سود حاصل از فعالیت های دانش بنیان را در جداول مربوطه به طور مجزا اظهار کنند.
تکالیف مالیاتی شرکت های دانش بنیان پس از تایید صلاحیت
اخذ تاییدیه از کارگروه ارزیابی، به معنای معافیت خودکار از تمامی مسئولیت های مالیاتی نیست. برای حفظ معافیت مالیاتی شرکت دانش بنیان، مدیران مالی و صاحبان کسب و کار باید مجموعه ای از وظایف انضباطی را در زمان های مقرر انجام دهند تا مشمول جریمه های غیر قابل بخشش نشوند. شفافیت مالی و رعایت استانداردهای گزارشگری، پیش شرط اصلی بهره مندی از مشوق های قانونی است.
ثبت نام و فعالیت در سامانه مودیان
یکی از حیاتی ترین تکالیف در سال های اخیر، عضویت و صدور صورتحساب الکترونیکی (Electronic Invoice) در سامانه مودیان (Taxpayer System) است. تمامی شرکت های دانش بنیان موظف هستند تمامی معاملات خرید و فروش خود را در این سامانه ثبت کنند. عدم ثبت دقیق اطلاعات یا تاخیر در ارسال صورتحساب ها می تواند منجر به رد شدن دفاتر و از دست رفتن فرصت استفاده از معافیت مالیاتی شرکت دانش بنیان شود. برای آشنایی با جزئیات فنی و مهلت های قانونی این فرآیند،
نگهداری دفاتر قانونی و اسناد حسابداری
شرکت های دانش بنیان ملزم به رعایت کامل اصول حسابداری (Accounting Principles) و تحریر دفاتر قانونی شامل دفتر روزنامه و دفتر کل هستند. حتی اگر بخش عمده ای از درآمد شرکت مشمول نرخ صفر مالیاتی باشد، باز هم ارائه اظهارنامه مالیاتی و پلمب دفاتر در موعد مقرر قانونی اجباری است. ماموران مالیاتی در زمان رسیدگی، اسناد هزینه و درآمد را با تاییدیه های دانش بنیان تطبیق می دهند؛ بنابراین تفکیک هزینه های مربوط به بخش تحقیق و توسعه (Research and Development) از سایر هزینه های جاری شرکت اهمیت بالایی دارد.
ارسال صورت معاملات فصلی و لیست حقوق
ارسال گزارش معاملات موضوع ماده ۱۶۹ قانون مالیات های مستقیم به صورت فصلی، از دیگر وظایف غیر قابل چشم پوشی است. علاوه بر این، شرکت ها باید لیست مالیات بر حقوق (Salary Tax) کارکنان خود را هر ماه در سامانه سازمان امور مالیاتی بارگذاری و مبالغ مربوطه را پرداخت کنند. شفافیت در ارسال این گزارش ها باعث می شود تا روند تمدید معافیت مالیاتی شرکت دانش بنیان در سال های آتی با چالش های کمتری مواجه شود. عدم ارسال این گزارش ها در موعد مقرر، حتی در صورت معافیت از پرداخت اصل مالیات، جریمه های سنگینی را به شرکت تحمیل می کند.
چالش های رایج در مسیر تمدید معافیت مالیاتی شرکت دانش بنیان
تغییر در ساختار محصولات و خروج از فهرست دانش بنیان
بسیاری از مدیران تصور می کنند پس از دریافت تاییدیه اولیه، معافیت مالیاتی شرکت دانش بنیان به صورت خودکار برای سال های بعد تمدید می شود. واقعیت این است که حفظ این امتیاز نیازمند پایش مستمر است. یکی از اصلی ترین چالش ها، تغییر در ماهیت فنی محصولات یا خدمات است. اگر محصولی از معیارهای تحقیق و توسعه (Research and Development) فاصله بگیرد یا سطح فناوری آن در ارزیابی های دوره ای توسط کارگروه ارزیابی کاهش یابد، از فهرست کالاهای مورد تایید خارج می شود. در این صورت، درآمد حاصل از فروش آن محصول دیگر مشمول معافیت نخواهد بود و شرکت ممکن است با جریمه های مالیاتی پیش بینی نشده مواجه شود.
عدم تطابق درآمدهای ابرازی با کالاهای تایید شده
چالش جدی دیگر که منجر به ابطال امتیازات می شود، تفاوت میان درآمدهای اظهار شده در اظهارنامه با لیست کالاهای دارای تاییدیه است. سازمان امور مالیاتی تنها آن بخش از سود را که مستقیما از فروش کالا یا خدمات دانش بنیان حاصل شده باشد، از پرداخت مالیات معاف می کند. اگر تفکیک دقیقی در سیستم های حسابداری (Accounting Systems) میان درآمدهای دانش بنیان و غیر دانش بنیان صورت نگیرد، ممیز مالیاتی این حق را دارد که کل معافیت مالیاتی شرکت دانش بنیان را رد کند. شفافیت در سرفصل های فروش و کدگذاری صحیح کالاها، کلید اصلی عبور موفق از این مرحله است.
نقش حسابرسی در تایید صحت عملکرد مالی
در نهایت، نقش حسابرسی مستقل در این مسیر بسیار پررنگ است. ارائه گزارش حسابرسی (Audit Report) دقیق که در آن سهم درآمدهای معاف به وضوح مشخص شده باشد، برای تمدید اعتبار و بهره مندی از معافیت مالیاتی شرکت دانش بنیان ضروری است. هرگونه نقص در اسناد هزینه ای، عدم رعایت استانداردهای حسابداری یا اشتباه در ثبت دفاتر قانونی می تواند فرآیند تمدید را با بن بست مواجه کند. برای پیشگیری از این مشکلات، نظارت مستمر بر تطابق فعالیت های فنی با اسناد مالی و رعایت دقیق تکالیف قانونی الزامی است.
راهکارهای کاهش ریسک و دفاع مالیاتی برای شرکت های فناور
شرکت های دانش بنیان با وجود برخورداری از حمایت های قانونی، همواره در معرض رسیدگی های دقیق سازمان امور مالیاتی قرار دارند. برای حفظ معافیت مالیاتی شرکت دانش بنیان، مستندسازی شفاف فعالیت ها و دفاع اصولی از درآمدهای حاصل از فناوری در جلسات رسیدگی اهمیت بالایی دارد.
نحوه تنظیم لوایح دفاعی برای درآمدهای معاف
تنظیم لایحه دفاعی (Defense Bill) باید بر پایه تفکیک دقیق درآمدهای حاصل از قراردادهای تایید شده از سایر درآمدهای غیرمعاف باشد. اشتباه در طبقه بندی سرفصل های حسابداری می تواند منجر به رد بخشی از معافیت مالیاتی شرکت دانش بنیان شود. در متن لایحه باید به تاییدیه های کارگروه ارزیابی و انطباق محصولات با فهرست کالاها و خدمات دانش بنیان اشاره مستقیم کرد. ارائه اسناد پیوست به گونه ای که ارتباط مستقیم هزینه ها با پروژه های فناورانه را اثبات کند، نقشی کلیدی در پذیرش اظهارنامه توسط ممیزان دارد.
مدیریت اعتراض به برگ تشخیص مالیاتی
در صورتی که سازمان امور مالیاتی بخشی از درآمدها را مشمول مالیات تشخیص دهد، شرکت موظف است در مهلت قانونی نسبت به برگ تشخیص مالیاتی (Tax Assessment Notice) اعتراض نماید. مدیریت این فرآیند نیازمند تسلط بر بخشنامه های اجرایی سال 1404 و قوانین بودجه است. ارائه اسناد مرتبط با هزینه های تحقیق و توسعه (Research and Development) در این مرحله می تواند در تعدیل مالیات تشخیصی بسیار موثر باشد. عدم پیگیری به موقع و اصولی اعتراض، می تواند حق استفاده از معافیت مالیاتی شرکت دانش بنیان را برای آن دوره مالی به طور کامل از بین ببرد.
استفاده از مشاوره تخصصی در هیئت های حل اختلاف
حضور در هیئت های حل اختلاف مالیاتی (Tax Dispute Resolution Boards) مرحله ای سرنوشت ساز است که نیاز به تجربه حقوقی و مالیاتی هم زمان دارد. بسیاری از پرونده های فناور به دلیل عدم ارائه استدلال های فنی و قانونی صحیح در این جلسات با شکست مواجه می شوند. بهره گیری از خدمات تنظیم لوایح مالیاتی و دفاع در هیئت های حل اختلاف به مدیران اجازه می دهد تا با تکیه بر دانش متخصصان، از حقوق قانونی خود دفاع کنند. مشاوران با شناسایی نقاط ضعف پرونده و تطبیق آن با آخرین رویه های قضایی، ریسک ابطال معافیت مالیاتی شرکت دانش بنیان را به حداقل می رسانند.
پرسش های متداول درباره معافیت مالیاتی شرکت دانش بنیان
آیا تمام درآمدهای یک شرکت دانش بنیان از مالیات معاف است؟
خیر، تنها درآمدهایی که مستقیما از فروش محصولات یا خدمات تایید شده در فهرست دانش بنیان حاصل شده باشند، مشمول معافیت مالیاتی شرکت دانش بنیان قرار می گیرند.
مدت زمان اعتبار معافیت مالیاتی برای این شرکت ها چقدر است؟
این معافیت معمولا برای یک دوره زمانی مشخص صادر می شود و تمدید آن منوط به ارزیابی مجدد سطح فناوری و فعالیت های شرکت توسط کارگروه مربوطه است.
آیا عدم ارسال اظهارنامه باعث ابطال معافیت می شود؟
بله، تسلیم اظهارنامه در موعد مقرر قانونی شرط لازم برای استفاده از هرگونه معافیت است و در صورت عدم ارسال، شرکت مشمول جریمه و پرداخت مالیات می شود.
آیا شرکت های مستقر در پارک های فناوری هم معاف هستند؟
شرکت های مستقر در پارک ها قوانین خاص خود را دارند، اما برای استفاده از معافیت های خاص دانش بنیان، باید حتما تاییدیه کارگروه ارزیابی را دریافت کنند.